
Índice de cadenas globales de suministros cae por séptimo mes consecutivo
- Detalles
- Noticias Internacionales
- Visitas: 1218
La medición corresponde al mes de octubre, la última publicada, y representa una caída adicional respecto al mes de septiembre cuando fue de -0,35.
Por Javier Adelfang
jadelfang@inversioninmobiliariacr.com
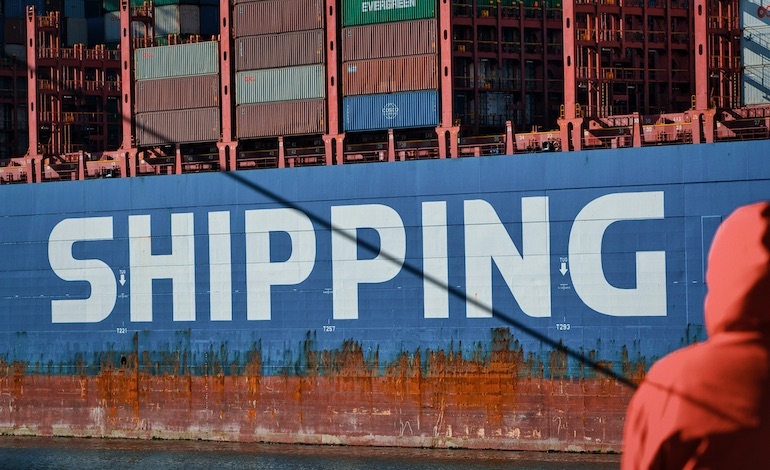
Foto: Estados Unidos mantiene los valores más optimistas
Cortesía de Unsplash
El índice de cadenas globales de suministros cayó por séptimo mes consecutivo, cerrando en 0,41. Este indicador, elaborado por Standard & Poor’s (S&P) y GEP, evalúa las condiciones de demanda, escasez, costos logísticos, inventarios y retrasos mediante una encuesta mensual a 27.000 empresas.
La medición corresponde al mes de octubre y representa una caída adicional respecto al mes de septiembre cuando fue de -0,35.
La cifra revela que existe infrautilización de la capacidad por parte de los proveedores y que ella fue más pronunciada que en los meses anteriores, especialmente comparado con septiembre y agosto. Estos factores, combinados con la disminución de la demanda de materias primas, componentes y productos básicos en octubre, apuntan a un incremento de la flexibilidad en las cadenas de suministro a nivel mundial.
"Aunque la reducción de los pedidos de los proveedores globales no empeora, no hay señales de mejora", afirmó Jamie Ogilvie-Smals, vicepresidente de consultoría en GEP.
Visto por región, uno de los hallazgos significativos del informe fue el incremento de la capacidad excedente en las cadenas de suministro asiáticas desde junio de 2020. La persistente debilidad en la demanda, aunada a la reducción de presiones en las fábricas asiáticas, sugiere que la recesión manufacturera global podría extenderse. Con excepción de India, que mantiene un rendimiento sólido, las principales economías de la región, como Japón y China, están perdiendo impulso.
Mientras, en Europa, los proveedores continúan reportando el nivel más alto de capacidad excedente, alcanzando niveles solo vistos durante la crisis financiera global de 2008, evidenciando una debilidad sostenida en las condiciones económicas en todo el continente, golpeada primero por la pandemia y luego por la crisis energética a raíz del conflicto entre Rusia, Ucrania y la OTAN. No es casualidad que sea la industria manufacturera alemana la que desempeña un papel crucial en este deterioro.
En Estados Unidos se encuentran los valores más optimistas, donde las cadenas de suministro muestran capacidad excedente, pero en menor medida que en otras regiones. Esto se debe a la continua resistencia y resiliencia de su economía, en marcado contraste con la europea.
Lea también: Tesla realiza su primera inversión en México y con ello despeja la incertidumbre que rodeaba su llegada al país
Analizado por variable, los principales resultados son los siguientes:
- Demanda: La demanda de materias primas, componentes y productos básicos sigue deprimida y no hay indicios de mejoras, ya que la actividad de compra global disminuyó nuevamente en octubre, manteniendo un ritmo similar al observado desde mediados de año.
- Inventarios: Con la caída en la demanda, los datos indican otro mes de reducción de inventarios por parte de las empresas globales, señalando esfuerzos para preservar el flujo de efectivo.
- Escasez de materiales: Los informes de escasez de productos se mantienen en sus niveles más bajos desde enero de 2020.
- Escasez de mano de obra: Aunque persiste la escasez de trabajadores, no está afectando la capacidad de producción de los fabricantes globales.
- Transporte: Los costos de transporte global se mantuvieron estables en comparación con septiembre, a pesar de la disminución de los precios del petróleo en las últimas semanas.
Índice por región
El índice de cadenas globales de suministros plantea que valores superiores a cero implican que la capacidad de la cadena se está ampliando, mientras que un valor inferior a cero devela la infrautilización.
- ASIA: El índice mostró una brutal caída de -0,20 a -0,38.
- EUROPA: El índice mostró una mejora al pasar de -1,01 a -0,90, sin embargo, se mantiene en el rango de fragilidad económica.
- ESTADOS UNIDOS: El índice pasó de -0,30 a -0,34 mostrando, pese a todo, las mejores cifras.
(Con información de GEP)
© 2023. Revista Inversión Inmobiliaria SRL. Todos los derechos reservados. Prohibida su reproducción parcial o total.


