
Inventario de vivienda comienza a acumularse
- Detalles
- Mercado Residencial
- Visitas: 16026
- Pese a existir una mayor oferta de casas disponibles, los consumidores no sintieron la confianza suficiente para tomar la decisión de comprar.
- Mercado tiene dos años de construir más inventario que el que se consume.
Por María José Núñez Chacón
mnunez@inversioninmobiliariacr.com
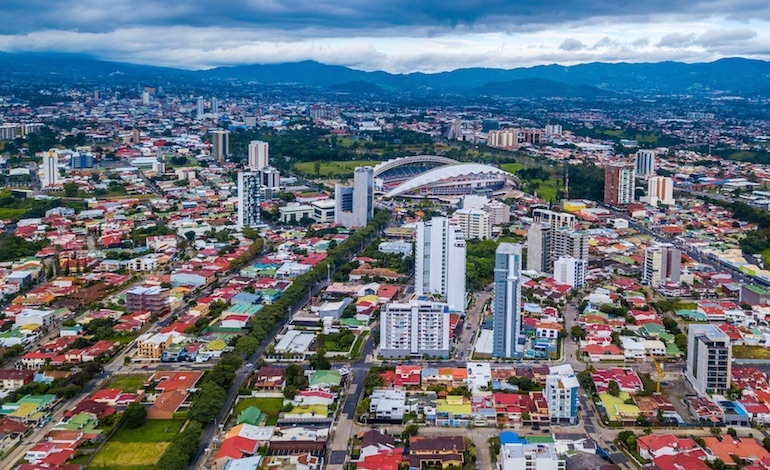
Foto: Imagen aérea de San José (cortesía de shutterstock).
Las contraídas condiciones socioeconómicas del país mermaron la capacidad y disposición de consumo de la población. Este fenómeno incidió en la adquisición de vivienda propia que, a pesar de mantenerse relativamente estable con respecto a períodos anteriores, tuvo una leve caída.
La actividad de compra venta de vivienda está intrínsecamente vinculada a la evolución de la confianza de los consumidores y a la del sector empresarial, pero ambas estuvieron durante todo el año en niveles muy bajos.
A pesar de que existe una fuerte oferta en el mercado tanto de proyectos como de opciones financieras para comprar casa. Empero, al final, los potenciales compradores no se sintieron confiados para adquirir vivienda.
Esta tesis es uno de los principales hallazgos de la investigación realizada por la Escuela de Estadística de la Universidad de Costa Rica (UCR) que midió la Confianza del Consumidor en agosto pasado, revelando que durante el primer semestre del 2019 el indicador registró 28,5 puntos (en una escala de cero a 100), evidenciando pesimismo hacia la economía nacional.
Lea también: La generación digital en el mercado inmobiliario
Un alto parcial a las ventas
La entrada en vigor del impuesto de valor agregado equivalió a un freno a la actividad de compra y venta inmobiliaria, a razón de la incertidumbre que generó.
Consecuencia de ello, la empresa consultora InmoInfo registró el 3er cuatrimestre de 2019 como el periodo con ventas más bajas en la historia que tiene la empresa de medir la actividad residencial.
Dado que coincide con la implementación del plan fiscal y un nuevo gravamen a la ganancia de capital, no es de sorprender que las ventas fueran bajas. La confianza del consumidor y la incertidumbre inciden en la actividad del mercado.
Esta afirmación es congruente con las estadísticas del Instituto Nacional de Estadística y Censo, que durante el 1er semestre de 2019 registró una tendencia a la baja en construcción de vivienda para el año de -10,29% con respecto a 2018.
De hecho, durante el primer semestre de 2018 se construyeron 1.000.148 metros cuadrados (m2) para vivienda, mientras que, en el mismo período de 2019, la cifra se redujo a 897.248 m2.
Carlos Robles, Managing Director de Newmark Knight Frank, confirmó que el mercado residencial creció de forma desorganizada y estuvo marcado totalmente por la baja confianza que tiene el consumidor, el acceso a crédito y la poca capacidad de generación de empleos.
Oasis en un mercado incierto
Al analizar los subsegmentos es posible identificar que algunos de ellos sí están presentando resultados positivos, incluso los mejores números desde 2017.
Es el caso de la venta de unidades de entrega inmediata, que presenta un récord positivo de colocaciones; en contraste con la ralentización de negocios en preventa.
Prueba de ello es que solo cuatro proyectos han iniciado comercialización durante el 3er cuatrimestre de 2019, añadiendo 236 unidades a la oferta disponible.
Esta es una de varias razones que ha provocado que el mercado se mantenga saludable. Los desarrolladores experimentados están siendo cautelosos y están midiendo el lanzamiento de nuevos proyectos en preventa, en tanto el mercado mejore. Otros han logrado identificar nichos dinámicos, donde sí se están generando negocios.
Precisamente, las empresas que han registrado mejor desempeño son aquellas con inventario disponible en La Sabana, Barrio Escalante y en Los Yoses. Curridabat es el segundo segmento, seguido por Alajuela.
Puntualmente el caso de Rohrmoser, Los Yoses y Barrio Escalante coincide en que se tratan de locaciones naturales para torres de apartamentos, congruente con lo que los profesionales y parejas jóvenes están privilegiando. Por ello, considera el especialista, se han distanciado del perfil de proyectos que tiene dificultad para la venta.
Este oasis es un nicho, más no la norma, porque al analizar los datos generales de tenencia de vivienda, lo que cambian son décimas en los porcentajes de un año a otro.
Franklin Solano, investigador de la Fundación Promotora de Vivienda (Fuprovi), indicó que la medición más reciente con la que cuentan (2018) reveló cierta estabilidad en términos porcentuales de la tenencia vivienda propia, independientemente del nivel socioeconómico.
En relación con otros años no hubo una tendencia creciente, de hecho, el 66,99% del segmento de más bajos recursos del país (quintil 1) tiene vivienda propia, mientras que en el 2017 la cifra era de 69,50%. Por su parte, las personas de ingresos medios (quintil III y IV) pasaron de 70,58% en el año 2017 a 70,89% en 2018 y de 74,50% a 71,10%, respectivamente.
Las personas con mejores índices económicos del país, ubicados en el quinto quintil, pasaron de una tendencia de vivienda propia del 72,82% a 71,27%, en el mismo período.
“Podemos prever que este año la tendencia fue similar, pues la confianza de los consumidores no mejoró; por el contrario, desmejoró. Otro elemento de peso es que las personas sí tienen acceso a crédito para adquirir viviendas, pero eso no significa que puedan encontrar en el mercado la opción de su expectativa”, indicó el experto de Fuprovi.
Un 2020 más prometedor
La oferta del sector financiero para vivienda se fortalecerá durante 2020, especialmente para aquellas opciones con un valor máximo de ¢65 millones, advirtió relacionado con el crédito para vivienda, María Andrea Arias Grillo, presidenta del Comité de Vivienda y Desarrollo Inmobiliario de la Cámara Costarricense de la Construcción.
Desde su perspectiva, gran cantidad de entidades como el Instituto de Vivienda y Urbanismo, las mutuales y los bancos estatales cuentan con productos financieros para familias de ingresos que alcanzan los ¢1.600.000, y vislumbra el impulso a la figura de un bono de vivienda para familias de clase media otorgado por el Banco Hipotecario de la Vivienda que podría ser aplicado a la prima.
Esto sin duda va a fomentar las unidades de vivienda por debajo de esos ¢65 millones, mientras que el sector financiero podría ofrecer créditos para clase media de viviendas con un precio superior.
Esta tendencia de construir unidades habitacionales pequeñas es notoria cuando se analizan los datos de construcción del primer semestre del 2019, según las estadísticas del INEC, en ese período se construyeron unas 6.132 casas que oscilan entre los 40 y 70 m2, mientras que las de 100 a 150 metros cuadrados sumaron 1.057 y las de más de 200 m2 fueron 668.
“En los productos financieros para viviendas por debajo de los ¢65 millones ya se están ofreciendo tasas atractivas de 8,5% por los primeros 3 años y 8,95% por el resto de los 30 años plazo, en colones. Esto sin duda despierta un interés en el consumidor, pero tenemos que llevar mejores tasas a otros productos, especialmente a la clase media que aspira a una vivienda por encima de los $115.000”, aclaró la directiva de la Cámara de la Construcción.
Por ejemplo, Fuprovi desarrolló el proyecto Las Brumas que consiste en un condominio de 56 unidades dúplex de unos 57 metros cuadrados, con parqueo para cada unidad y con un precio promedio de ¢39,1 millones, pero para ello los clientes deben contar con ingresos entre los ¢800.000 y ¢1,5 millones.
La experta fue enfática en que los formatos en el tipo de vivienda, por su parte, responden más bien a la zona en la que se encuentre la población, pues las casas de uso mixto en vertical tienen una fuerte presencia en las zonas de desarrollo; sin embargo, Costa Rica aún se encuentra en la transición y continúa la preferencia por la construcción horizontal.

Milenials prefieren alquilar
Cuando se trata de analizar los sectores etarios de la población costarricense, definitivamente hay una tendencia de los Milenials de alquilar la vivienda y no adquirir compromisos con la compra de una casa, debido a que buscan mayor flexibilidad en su vida.
Según criterio de entes financieros y desarrolladores, este sector busca viviendas funcionales, sin jardín o zonas verdes, sino que están tras una solución moderna y sencilla, pues no están dispuestos a dar mucho mantenimiento. Lo que sí es esencial para esta población es la seguridad y que cuente con parqueos o cocheras.
De ahí que hay un incremento de las viviendas alquiladas, aunado a las condiciones de las familias que se encuentran fuertemente endeudadas y no logran calificar para un crédito que les de la opción de comprar su casa propia. Esta representa una oportunidad para los desarrolladores inmobiliarios, que pueden plantearse generar más productos dirigidos a estos segmentos.
Viviendas por segmentos socioeconómicos
La vivienda propia continúa siendo la opción de los costarricenses, sin embargo, durante este año se mantuvo estancada, debido a diversas condiciones de la economía y de la confianza de los consumidores.

Nota: El Q1 y Q2 corresponde al quintil 1 y 2, es decir la población de menores ingresos, el Q3, Q4 corresponde al quintil 3 y 4 de ingresos medios y el Q5, corresponde al quintil 5, la población con mayores recursos económicos.
Fuente: FUPROVI
Sector vivienda sin mucho cambio
En el período 2017-2018, la tenencia de vivienda propia mostró una leve caída en todos los segmentos socioeconómicos del país.

© 2020. Revista Inversión Inmobiliaria SRL. Todos los derechos reservados. Prohibida su reproducción parcial o total.


